Recepción de solicitudes
La IA lee los correos de los corredores, las cargas en el portal y los adjuntos, clasifica el ramo y el apetito de riesgo, y señala duplicados y conflictos de clearance.
Los suscriptores siguen dedicando más de un tercio de su tiempo a tareas secundarias, menos de la mitad confía en las recomendaciones automatizadas y los reguladores de 24 estados de EE. UU. y DC ya exigen un programa de IA por escrito. Esto es lo que dicen los datos, y dónde la IA ayuda a los suscriptores a decidir más rápido sin quitarles la decisión.
La encuesta de suscripción de Accenture de 2024 reveló que más de un tercio del tiempo de un suscriptor sigue dedicándose a tareas secundarias, como la recopilación de datos y la administración.
Las herramientas son parte del problema. Los directivos de suscripción encuestados para el informe de Accenture de 2025 señalaron los sistemas ineficaces como su principal desafío (65%), por delante de la falta de analítica (42%) y la información mal organizada (40%).
Los directivos esperan que, con el tiempo, la IA llegue a la propia decisión. Según nuestra experiencia, las mejoras más rápidas y de menor riesgo llegan primero en el trabajo que la rodea: leer solicitudes, extraer datos, reclamar la información que falta y preparar el caso para el suscriptor.
La investigación de Capgemini de 2024 en 18 mercados muestra que el problema no es el esfuerzo, sino la información: la mayoría de las aseguradoras no puede evaluar el riesgo por completo ni decidir de forma coherente.
Capgemini Research Institute, World Property and Casualty Insurance Report 2024. Principales barreras citadas: acceso a los datos (54%), sistemas heredados (51%) y falta de talento cualificado (47%).
| Evaluación incompleta del riesgo | 77% |
|---|---|
| Precisión limitada en la tarificación | 73% |
| Decisiones de suscripción incoherentes | 70% |
La IA funciona mejor como asistente en cada paso del flujo, mientras el suscriptor conserva la decisión y la autoridad. Elija una etapa para ver qué hace la IA y qué sistemas necesita.
La IA lee los correos de los corredores, las cargas en el portal y los adjuntos, clasifica el ramo y el apetito de riesgo, y señala duplicados y conflictos de clearance.
La IA convierte solicitudes ACORD, relaciones de valores, historiales de siniestralidad y estados financieros en campos estructurados, cada uno con una puntuación de confianza y un enlace a la página de origen.
La IA contrasta la solicitud con las normas de suscripción y redacta el seguimiento al corredor para que el suscriptor lo apruebe.
La IA añade a la solicitud datos de inmuebles, catástrofes, empresas y otras fuentes de terceros, cuando su uso es legal.
Los suscriptores consultan manuales y cartas de autoridad, y ven cuentas anteriores similares con sus resultados.
La IA rellena previamente los datos de tarificación, explica la diferencia entre el precio técnico y el cotizado, y señala desviaciones respecto a las tarifas registradas.
Los casos que superan los límites de autoridad pasan a un suscriptor sénior con un resumen y una recomendación ya preparados. Decide una persona.
Cada recomendación queda registrada con sus datos de entrada, la versión del modelo y el revisor, lo que le proporciona la documentación que los reguladores pueden solicitar en virtud del boletín de la NAIC.
Los controles de deriva y sesgo se ejecutan sobre las decisiones reales, y la suscripción de crédito obtiene los motivos concretos de denegación que exige la Regulation B.
Cuando la NAIC encuestó a 194 grandes aseguradoras de hogar de EE. UU. en 2022–23, la suscripción empató con el marketing como segundo ámbito más habitual de uso de modelos avanzados de IA y machine learning, después de los siniestros.
Encuesta a aseguradoras de hogar del NAIC Big Data and AI Working Group, análisis de agosto de 2023. Solo se contabilizaron los modelos de IA/ML más avanzados.
| Siniestros | 54% |
|---|---|
| Suscripción | 47% |
| Marketing | 47% |
| Detección de fraude | 42% |
| Tarificación | 35% |
| Prevención de pérdidas | 14% |
¿No sabe dónde encaja la IA en su flujo de suscripción?
Revisamos sus sistemas de recepción, gestión de pólizas y tarificación, y le mostramos qué paso ahorra más tiempo a sus suscriptores.
Alrededor del 24% de los suscriptores de seguros en activo en EE. UU. tiene 55 años o más, cerca del 23% del conjunto de trabajadores estadounidenses. A medida que los suscriptores con experiencia se jubilan, el 76% de los directivos de suscripción encuestados por Accenture espera que la IA ayude a transmitir su conocimiento a los nuevos suscriptores.
Promedios de 2025 de la Current Population Survey, sin incluir octubre. La BLS prevé que el empleo de suscriptores caiga un 4% entre 2025 y 2035, aunque sigue esperando unas 6800 vacantes al año.
| 20–24 | 2K |
|---|---|
| 25–34 | 40K |
| 35–44 | 32K |
| 45–54 | 33K |
| 55–64 | 23K |
| 65 o más | 11K |
Los directivos planean una automatización intensa. Los suscriptores, los reguladores y los datos de producción sugieren que, durante un tiempo, la mayor parte de la IA asistirá en lugar de decidir.
Evgeny Lupanov
Director técnico
Ambas cosas son ciertas, y el orden importa. Según nuestra experiencia, las aseguradoras que empiezan automatizando decisiones chocan con cuestiones de confianza y cumplimiento. Las que empiezan por la recepción, la extracción y los resúmenes de casos devuelven tiempo a los suscriptores y construyen los datos y el registro de auditoría que la automatización necesitará más adelante.
Adoptado en diciembre de 2023, espera que las aseguradoras mantengan un programa escrito de sistemas de IA que cubra la suscripción, la tarificación y la fijación de precios, incluidos los modelos comprados a proveedores. A abril de 2026 lo habían adoptado 24 estados y DC.
La ley SB21-169 de Colorado prohíbe la discriminación injusta mediante datos externos de consumidores, algoritmos y modelos predictivos. California, Colorado, Nueva York y Texas también tienen su propia regulación u orientaciones sobre IA en seguros.
Según la Regulation B, una notificación de denegación debe indicar los motivos principales. Decir que el solicitante no superó el sistema de puntuación del prestamista no es suficiente.
La evaluación de riesgos y la fijación de precios de personas físicas en seguros de vida y salud, así como la evaluación de solvencia de personas físicas, son usos de alto riesgo. Los seguros de daños y los comerciales no figuran en esa lista. Tras el AI Omnibus, estas normas se aplican a partir del 2 de diciembre de 2027.
“Los suscriptores no necesitan un modelo que sustituya su criterio. Necesitan uno que lea la solicitud, detecte lo que falta y muestre de dónde sale cada cifra. Construya eso primero, mantenga al suscriptor como quien toma la decisión y registre todo. La automatización de los riesgos sencillos llega después, sobre datos que pueda defender ante un regulador.”
Ninguno es un proyecto de suscripción, pero ambos incluyen la gestión documental, los flujos de trabajo y las integraciones que necesita un asistente de suscripción.
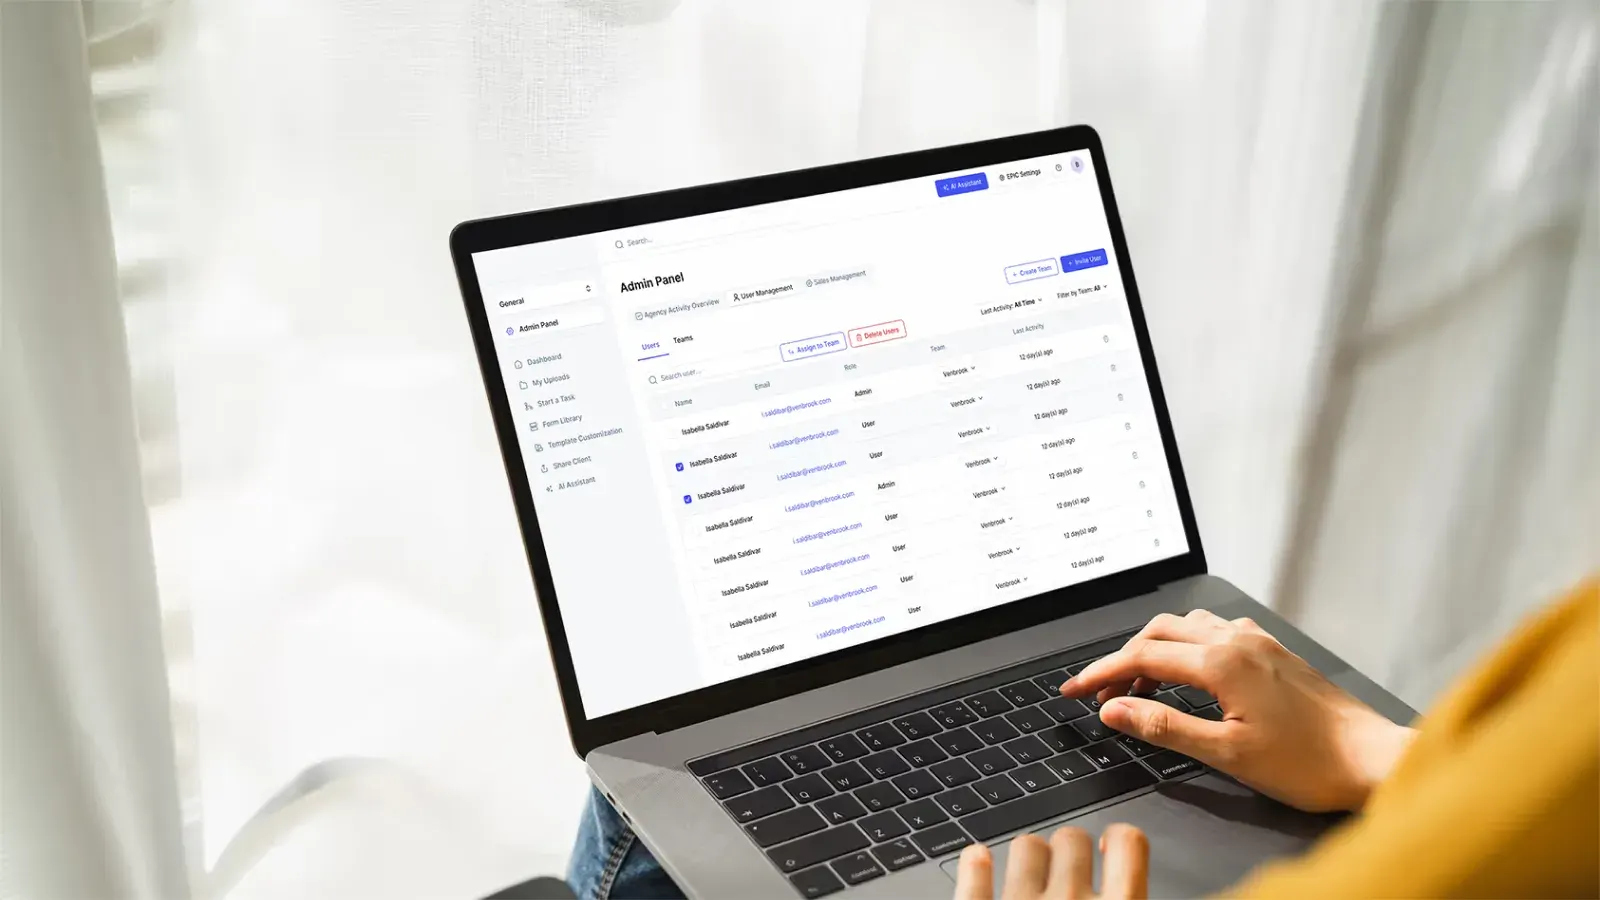
Más de 1500 horas de corredores ahorradas al año
Para una insurtech de IA que automatiza la comparación de cotizaciones y las propuestas, rediseñamos más de 10 flujos clave de los corredores en torno a su motor de IA e integramos los pagos, para que los corredores pasen menos tiempo en la interfaz.
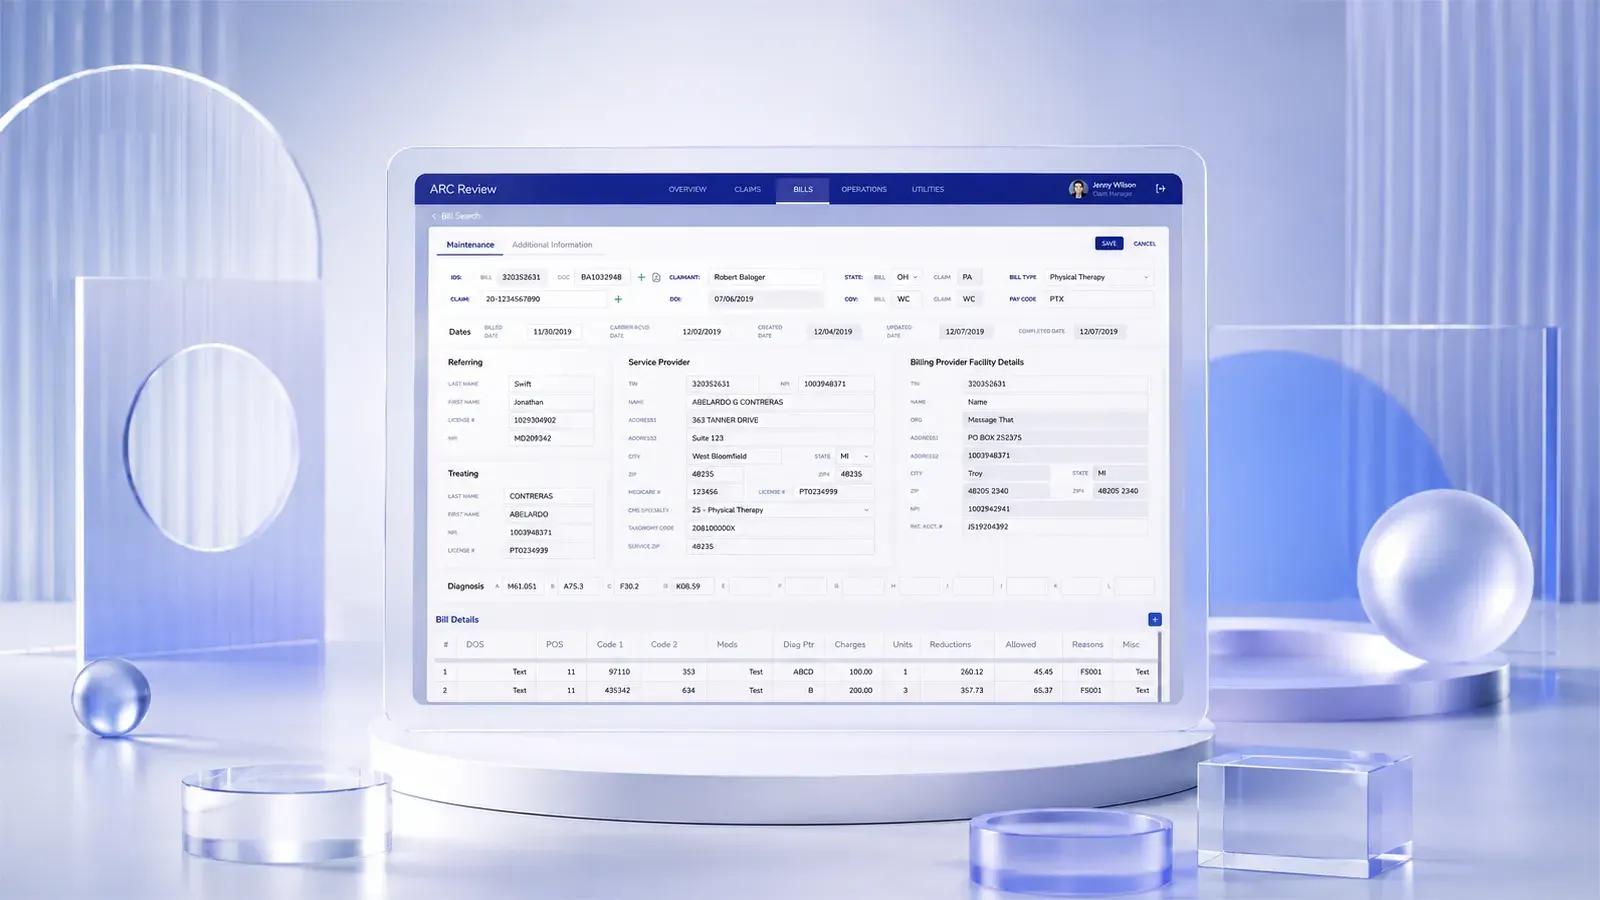
2 plataformas en producción
Desarrollamos el frontend de ARC Review, que automatiza la revisión de facturas médicas para aseguradoras de responsabilidad civil, y el sistema de pagos completo ARC Finance, entregados en 12 y 6 meses.
Fuentes
Cuéntenos sus ramos, sus volúmenes de solicitudes y los sistemas que usan sus suscriptores. Le responderemos con el paso en el que la IA se amortiza antes y una estimación aproximada.