Antragseingang
KI liest Makler-E-Mails, Portal-Uploads und Anhänge, ordnet Sparte und Risikoappetit zu und markiert Duplikate sowie Clearance-Konflikte.
Underwriter verbringen noch immer mehr als ein Drittel ihrer Zeit mit Nebentätigkeiten, weniger als die Hälfte vertraut automatisierten Empfehlungen, und Aufsichtsbehörden in 24 US-Bundesstaaten und DC erwarten inzwischen ein schriftliches KI-Programm. Hier lesen Sie, was die Daten zeigen und wo KI Underwritern hilft, schneller zu entscheiden, ohne ihnen die Entscheidung abzunehmen.
Laut der Underwriting-Umfrage von Accenture aus dem Jahr 2024 entfällt noch immer mehr als ein Drittel der Arbeitszeit eines Underwriters auf Nebentätigkeiten wie Datenerfassung und Administration.
Die Werkzeuge sind Teil des Problems. Die für den Accenture-Bericht 2025 befragten Underwriting-Führungskräfte nannten ineffektive Systeme als größte Herausforderung (65%), vor fehlenden Analysen (42%) und schlecht organisierten Informationen (40%).
Führungskräfte erwarten, dass KI mit der Zeit auch die Entscheidung selbst übernimmt. Unserer Erfahrung nach entstehen die schnellsten und risikoärmsten Gewinne jedoch zuerst bei der Arbeit rund um die Entscheidung: Anträge lesen, Daten extrahieren, fehlende Informationen nachfordern und den Fall für den Underwriter vorbereiten.
Die Capgemini-Studie 2024 aus 18 Märkten zeigt: Das Problem ist nicht der Aufwand, sondern die Information. Die meisten Versicherer können Risiken weder vollständig bewerten noch konsistent entscheiden.
Capgemini Research Institute, World Property and Casualty Insurance Report 2024. Größte genannte Hürden: Datenzugang (54%), Altsysteme (51%) und fehlende Fachkräfte (47%).
| Unvollständige Risikobewertung | 77% |
|---|---|
| Begrenzte Preisgenauigkeit | 73% |
| Inkonsistente Underwriting-Entscheidungen | 70% |
KI wirkt am besten als Assistent in jedem Schritt des Workflows, während der Underwriter Entscheidung und Zeichnungsvollmacht behält. Wählen Sie eine Phase, um zu sehen, was KI dort leistet und welche Systeme sie braucht.
KI liest Makler-E-Mails, Portal-Uploads und Anhänge, ordnet Sparte und Risikoappetit zu und markiert Duplikate sowie Clearance-Konflikte.
KI wandelt ACORD-Anträge, Werteverzeichnisse, Schadenhistorien und Finanzunterlagen in strukturierte Felder um, jeweils mit Konfidenzwert und Verweis auf die Quellseite.
KI gleicht den Antrag mit den Underwriting-Richtlinien ab und entwirft die Rückfrage an den Makler, die der Underwriter freigibt.
KI ergänzt den Antrag um Objekt-, Katastrophen-, Unternehmens- und weitere Drittdaten, sofern deren Nutzung rechtlich zulässig ist.
Underwriter stellen Fragen an Handbücher und Vollmachtsschreiben und sehen ähnliche frühere Risiken samt deren Ergebnis.
KI befüllt Tarifierungsparameter vor, erklärt die Differenz zwischen technischem und angebotenem Preis und markiert Abweichungen von genehmigten Tarifen.
Fälle oberhalb der Zeichnungsvollmacht gehen mit fertiger Fallzusammenfassung und Empfehlung an einen Senior Underwriter. Entscheiden tut ein Mensch.
Jede Empfehlung wird mit Eingangsdaten, Modellversion und prüfender Person protokolliert. So haben Sie die Dokumentation, die Aufsichtsbehörden nach dem NAIC Bulletin anfordern können.
Drift- und Bias-Prüfungen laufen auf den Live-Entscheidungen, und im Kredit-Underwriting entstehen die konkreten Ablehnungsgründe, die Regulation B verlangt.
Als die NAIC 2022–23 194 große US-Wohngebäudeversicherer befragte, lag Underwriting gleichauf mit Marketing auf Platz zwei der Bereiche, in denen fortgeschrittene KI- und Machine-Learning-Modelle eingesetzt wurden, nach der Schadenbearbeitung.
NAIC Big Data and AI Working Group, Umfrage unter Wohngebäudeversicherern, Auswertung vom August 2023. Gezählt wurden nur fortgeschrittene KI/ML-Modelle.
| Schadenbearbeitung | 54% |
|---|---|
| Underwriting | 47% |
| Marketing | 47% |
| Betrugserkennung | 42% |
| Tarifierung | 35% |
| Schadenverhütung | 14% |
Unsicher, wo KI in Ihren Underwriting-Workflow passt?
Wir prüfen Ihre Eingangs-, Bestandsführungs- und Tarifierungssysteme und zeigen Ihnen, welcher Schritt Ihren Underwritern am meisten Zeit spart.
Rund 24% der erwerbstätigen Versicherungs-Underwriter in den USA sind 55 Jahre oder älter, ähnlich wie die 23% über alle US-Erwerbstätigen hinweg. Da erfahrene Underwriter in den Ruhestand gehen, erwarten 76% der von Accenture befragten Underwriting-Führungskräfte, dass KI hilft, ihr Wissen an neue Underwriter weiterzugeben.
Jahresdurchschnitte 2025 des Current Population Survey, ohne Oktober. Das BLS erwartet, dass die Beschäftigung von Underwritern von 2025 bis 2035 um 4% sinkt, rechnet aber weiterhin mit rund 6.800 offenen Stellen pro Jahr.
| 20–24 | 2K |
|---|---|
| 25–34 | 40K |
| 35–44 | 32K |
| 45–54 | 33K |
| 55–64 | 23K |
| 65 und älter | 11K |
Führungskräfte planen mit weitreichender Automatisierung. Underwriter, Aufsichtsbehörden und Produktionsdaten deuten darauf hin, dass KI noch länger eher unterstützen als entscheiden wird.
Evgeny Lupanov
Technischer Leiter
Beides stimmt, und die Reihenfolge ist entscheidend. Unserer Erfahrung nach stoßen Versicherer, die mit der Automatisierung von Entscheidungen beginnen, auf Fragen zu Vertrauen und Compliance. Wer mit Antragseingang, Extraktion und Fallzusammenfassungen startet, verschafft Underwritern Zeit und baut die Daten und den Audit-Trail auf, die spätere Automatisierung braucht.
Das im Dezember 2023 verabschiedete Bulletin erwartet von Versicherern ein schriftliches AI-Systems-Programm, das Underwriting, Tarifierung und Pricing abdeckt, einschließlich zugekaufter Modelle von Anbietern. Bis April 2026 hatten es 24 US-Bundesstaaten und DC übernommen.
Colorados SB21-169 verbietet unfaire Diskriminierung durch externe Verbraucherdaten, Algorithmen und Vorhersagemodelle. Auch Kalifornien, Colorado, New York und Texas haben eigene Regelungen oder Leitlinien zu KI in der Versicherung.
Nach Regulation B muss eine Ablehnungsmitteilung die wesentlichen Gründe nennen. Der Hinweis, der Antragsteller habe das Scoring-System des Kreditgebers nicht bestanden, reicht nicht aus.
Risikobewertung und Preisgestaltung für natürliche Personen in der Lebens- und Krankenversicherung sowie die Kreditwürdigkeitsprüfung natürlicher Personen gelten als Hochrisiko-Anwendungen. Sach- und Firmenversicherungen stehen nicht auf dieser Liste. Nach dem AI-Omnibus gelten diese Regeln ab dem 2. Dezember 2027.
“Underwriter brauchen kein Modell, das ihr Urteil ersetzt. Sie brauchen eines, das den Antrag liest, findet, was fehlt, und zeigt, woher jede Zahl stammt. Bauen Sie zuerst das, lassen Sie den Underwriter entscheiden und protokollieren Sie alles. Die Automatisierung einfacher Risiken kommt später, auf Basis von Daten, die Sie gegenüber der Aufsicht vertreten können.”
Keines davon ist ein Underwriting-Projekt, aber beide umfassen die Dokumentenverarbeitung, Workflows und Integrationen, die ein Underwriting-Assistent braucht.
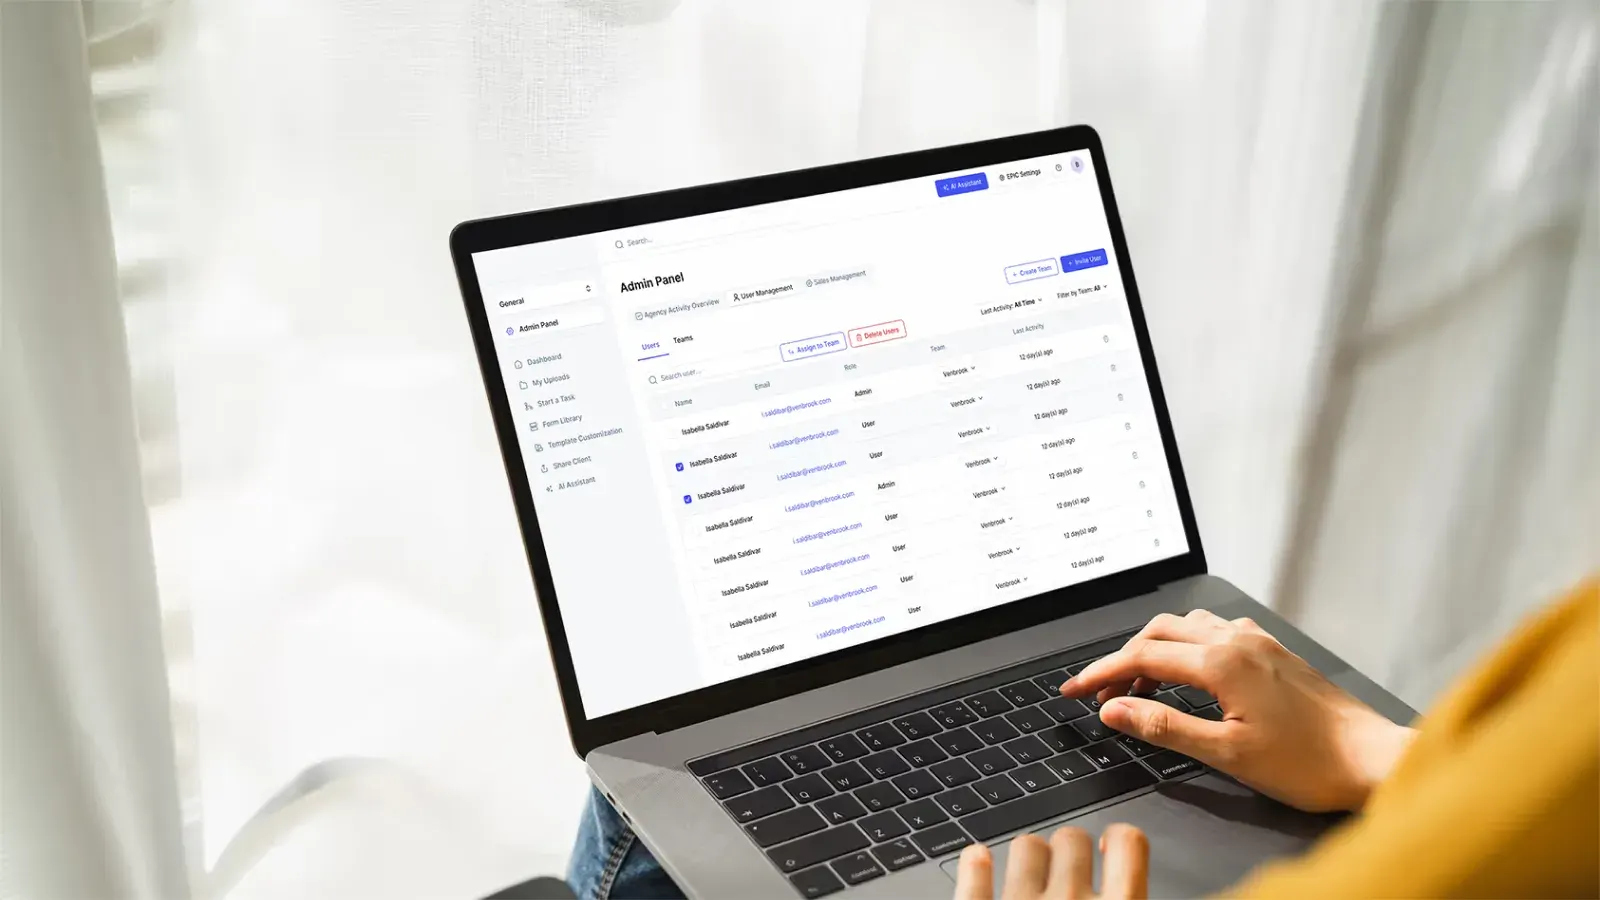
Über 1.500 Makler-Stunden pro Jahr eingespart
Für ein KI-Insurtech, das Angebotsvergleiche und Vorschläge automatisiert, haben wir mehr als 10 zentrale Makler-Workflows rund um seine KI-Engine neu gestaltet und Zahlungen integriert, damit Makler weniger Zeit in der Oberfläche verbringen.
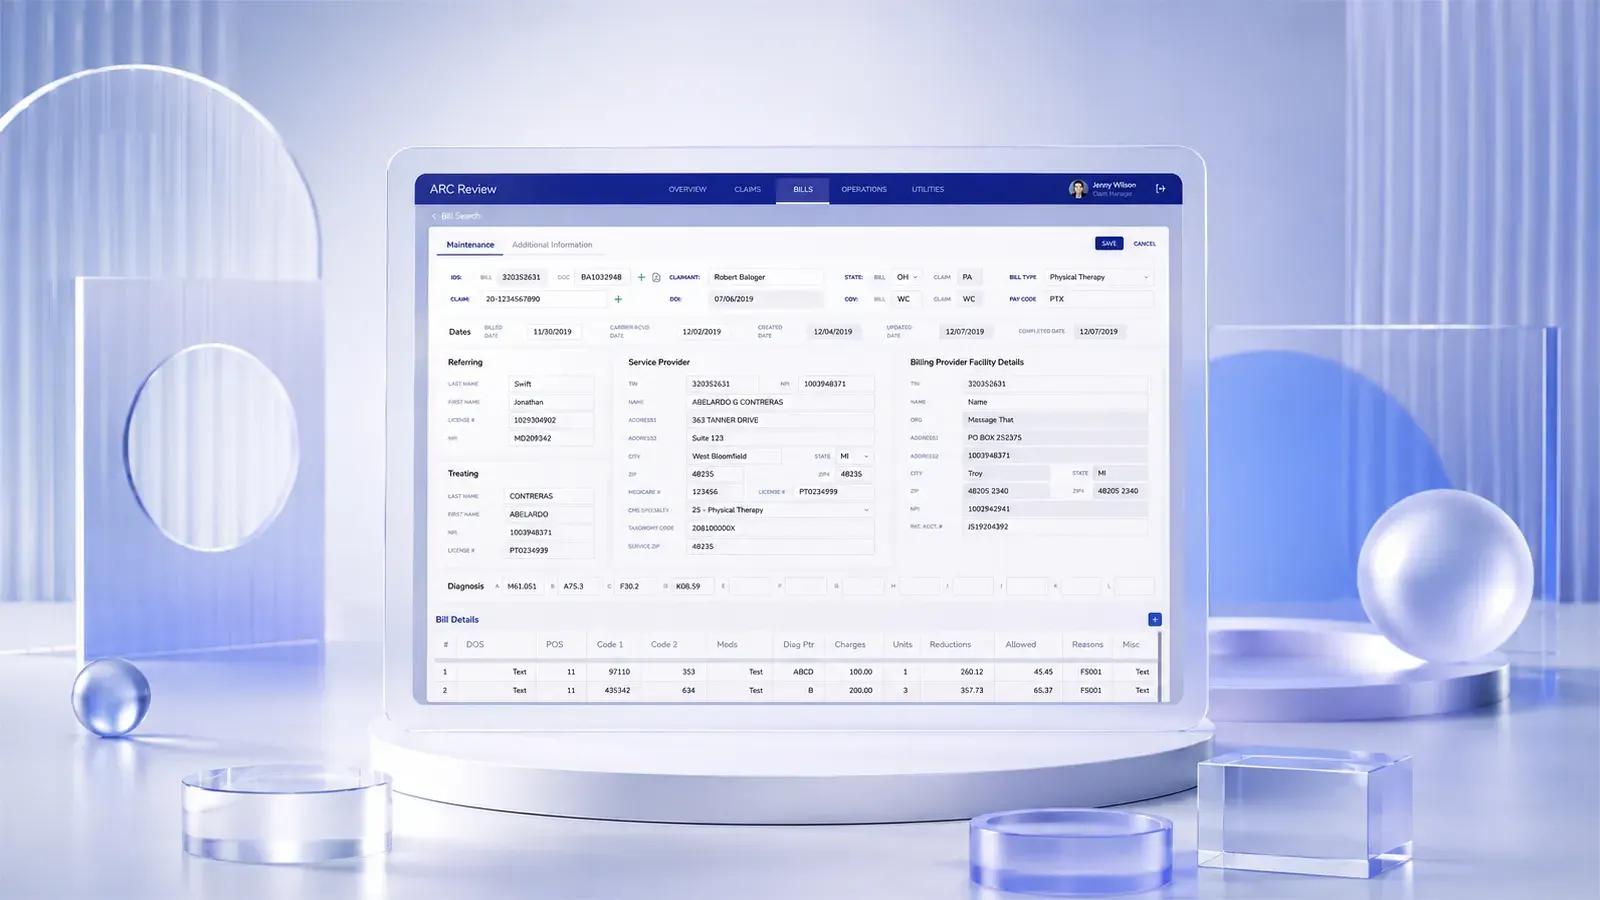
2 Plattformen in Produktion gebracht
Wir haben das Frontend von ARC Review entwickelt, das die Prüfung medizinischer Rechnungen für Haftpflichtversicherer automatisiert, sowie das komplette Zahlungssystem ARC Finance, geliefert in 12 bzw. 6 Monaten.
Quellen
Erzählen Sie uns von Ihren Sparten, Antragsvolumina und den Systemen, mit denen Ihre Underwriter arbeiten. Wir melden uns mit dem Schritt, in dem sich KI am schnellsten auszahlt, und einer groben Kostenschätzung.