Przyjmowanie wniosków
AI czyta e-maile od brokerów, pliki przesłane przez portal i załączniki, przypisuje linię biznesową i apetyt na ryzyko oraz oznacza duplikaty i konflikty clearance.
Underwriterzy wciąż poświęcają ponad jedną trzecią czasu na zadania poboczne, mniej niż połowa ufa automatycznym rekomendacjom, a regulatorzy w 24 stanach USA i Dystrykcie Kolumbii oczekują już pisemnego programu AI. Oto, co mówią dane, i gdzie AI pomaga underwriterom szybciej podejmować decyzje, nie odbierając im tych decyzji.
Badanie underwritingu Accenture z 2024 roku wykazało, że ponad jedna trzecia czasu underwritera wciąż przypada na zadania poboczne, takie jak zbieranie danych i administracja.
Narzędzia są częścią problemu. Członkowie kadry kierowniczej underwritingu ankietowani na potrzeby raportu Accenture z 2025 roku wskazali nieefektywne systemy jako największe wyzwanie (65%), przed brakiem analityki (42%) i źle uporządkowanymi informacjami (40%).
Kadra kierownicza oczekuje, że z czasem AI obejmie także samą decyzję. Z naszego doświadczenia wynika jednak, że najszybsze i najmniej ryzykowne korzyści przynosi najpierw praca wokół niej: czytanie wniosków, wyodrębnianie danych, uzupełnianie brakujących informacji i przygotowanie sprawy dla underwritera.
Badanie Capgemini z 2024 roku obejmujące 18 rynków pokazuje, że problemem nie jest wysiłek, lecz informacja: większość ubezpieczycieli nie potrafi w pełni ocenić ryzyka ani podejmować spójnych decyzji.
Capgemini Research Institute, World Property and Casualty Insurance Report 2024. Główne wskazane bariery: dostęp do danych (54%), systemy legacy (51%) i brak wykwalifikowanych specjalistów (47%).
| Niepełna ocena ryzyka | 77% |
|---|---|
| Ograniczona dokładność wyceny | 73% |
| Niespójne decyzje underwritingowe | 70% |
AI sprawdza się najlepiej jako asystent na każdym etapie procesu, a decyzja i uprawnienia pozostają przy underwriterze. Proszę wybrać etap, aby zobaczyć, co robi AI i jakich systemów potrzebuje.
AI czyta e-maile od brokerów, pliki przesłane przez portal i załączniki, przypisuje linię biznesową i apetyt na ryzyko oraz oznacza duplikaty i konflikty clearance.
AI przekształca wnioski ACORD, wykazy wartości, historie szkodowości i dokumenty finansowe w ustrukturyzowane pola, każde z oceną pewności i linkiem do strony źródłowej.
AI sprawdza wniosek pod kątem wytycznych underwritingowych i przygotowuje wiadomość do brokera, którą zatwierdza underwriter.
AI dołącza do wniosku dane o nieruchomościach, ryzyku katastroficznym, firmach i inne dane zewnętrzne, o ile ich wykorzystanie jest zgodne z prawem.
Underwriterzy zadają pytania do podręczników i pełnomocnictw oraz widzą podobne wcześniejsze ryzyka wraz z ich wynikami.
AI wstępnie uzupełnia dane do taryfikacji, wyjaśnia różnicę między ceną techniczną a ofertową i oznacza odstępstwa od zatwierdzonych taryf.
Sprawy przekraczające limity uprawnień trafiają do starszego underwritera z gotowym podsumowaniem i rekomendacją. Decyzję podejmuje człowiek.
Każda rekomendacja jest rejestrowana wraz z danymi wejściowymi, wersją modelu i osobą weryfikującą, co daje Państwu dokumentację, której regulatorzy mogą zażądać na podstawie biuletynu NAIC.
Kontrole dryfu i stronniczości działają na bieżących decyzjach, a underwriting kredytowy otrzymuje konkretne przyczyny odmowy wymagane przez Regulation B.
Gdy NAIC w latach 2022–23 przebadała 194 dużych amerykańskich ubezpieczycieli mieszkań i domów, underwriting zajął ex aequo z marketingiem drugie miejsce wśród obszarów wykorzystania zaawansowanych modeli AI i uczenia maszynowego, po likwidacji szkód.
Badanie ubezpieczycieli domów przeprowadzone przez NAIC Big Data and AI Working Group, analiza z sierpnia 2023 r. Uwzględniono wyłącznie bardziej zaawansowane modele AI/ML.
| Likwidacja szkód | 54% |
|---|---|
| Underwriting | 47% |
| Marketing | 47% |
| Wykrywanie nadużyć | 42% |
| Taryfikacja | 35% |
| Zapobieganie szkodom | 14% |
Nie wiedzą Państwo, gdzie AI pasuje do procesu underwritingu?
Przeanalizujemy Państwa systemy do przyjmowania wniosków, obsługi polis i taryfikacji oraz wskażemy etap, który zaoszczędzi underwriterom najwięcej czasu.
Około 24% pracujących underwriterów ubezpieczeniowych w USA ma 55 lat lub więcej, podobnie jak 23% ogółu pracowników w USA. W miarę jak doświadczeni underwriterzy przechodzą na emeryturę, 76% członków kadry kierowniczej underwritingu ankietowanych przez Accenture oczekuje, że AI pomoże przekazać ich wiedzę nowym underwriterom.
Średnie z Current Population Survey za 2025 rok, bez października. BLS prognozuje spadek zatrudnienia underwriterów o 4% w latach 2025–2035, ale nadal spodziewa się około 6800 wakatów rocznie.
| 20–24 | 2K |
|---|---|
| 25–34 | 40K |
| 35–44 | 32K |
| 45–54 | 33K |
| 55–64 | 23K |
| 65 i więcej | 11K |
Kadra kierownicza planuje daleko idącą automatyzację. Underwriterzy, regulatorzy i dane produkcyjne wskazują, że przez pewien czas AI będzie raczej wspierać, niż decydować.
Evgeny Lupanov
Dyrektor techniczny
Obie strony mają rację, a kolejność ma znaczenie. Z naszego doświadczenia wynika, że ubezpieczyciele, którzy zaczynają od automatyzacji decyzji, napotykają problemy z zaufaniem i zgodnością z przepisami. Ci, którzy zaczynają od przyjmowania wniosków, ekstrakcji danych i podsumowań spraw, oddają underwriterom czas i budują dane oraz ścieżkę audytu, których później potrzebuje automatyzacja.
Przyjęty w grudniu 2023 roku biuletyn oczekuje od ubezpieczycieli pisemnego programu systemów AI obejmującego underwriting, taryfikację i wycenę, w tym modele kupione od dostawców. Do kwietnia 2026 roku przyjęły go 24 stany i Dystrykt Kolumbii.
Ustawa SB21-169 stanu Kolorado zakazuje nieuczciwej dyskryminacji za pomocą zewnętrznych danych konsumenckich, algorytmów i modeli predykcyjnych. Kalifornia, Kolorado, Nowy Jork i Teksas mają też własne regulacje lub wytyczne dotyczące AI w ubezpieczeniach.
Zgodnie z Regulation B zawiadomienie o odmowie musi wskazywać główne przyczyny. Stwierdzenie, że wnioskodawca nie przeszedł systemu scoringowego kredytodawcy, nie wystarczy.
Ocena ryzyka i ustalanie cen dla osób fizycznych w ubezpieczeniach na życie i zdrowotnych oraz ocena zdolności kredytowej osób fizycznych to zastosowania wysokiego ryzyka. Ubezpieczenia majątkowe i komunikacyjne oraz ubezpieczenia dla firm nie znajdują się na tej liście. Po przyjęciu AI Omnibus przepisy te obowiązują od 2 grudnia 2027 roku.
“Underwriterzy nie potrzebują modelu, który zastąpi ich osąd. Potrzebują takiego, który przeczyta wniosek, znajdzie braki i pokaże, skąd pochodzi każda liczba. Zacznijcie Państwo od tego, zostawcie decyzję underwriterowi i rejestrujcie wszystko. Automatyzacja prostych ryzyk przyjdzie później, na danych, których można bronić przed regulatorem.”
Żaden z nich nie dotyczy underwritingu, ale oba obejmują obsługę dokumentów, przepływy pracy i integracje, których potrzebuje asystent underwritera.
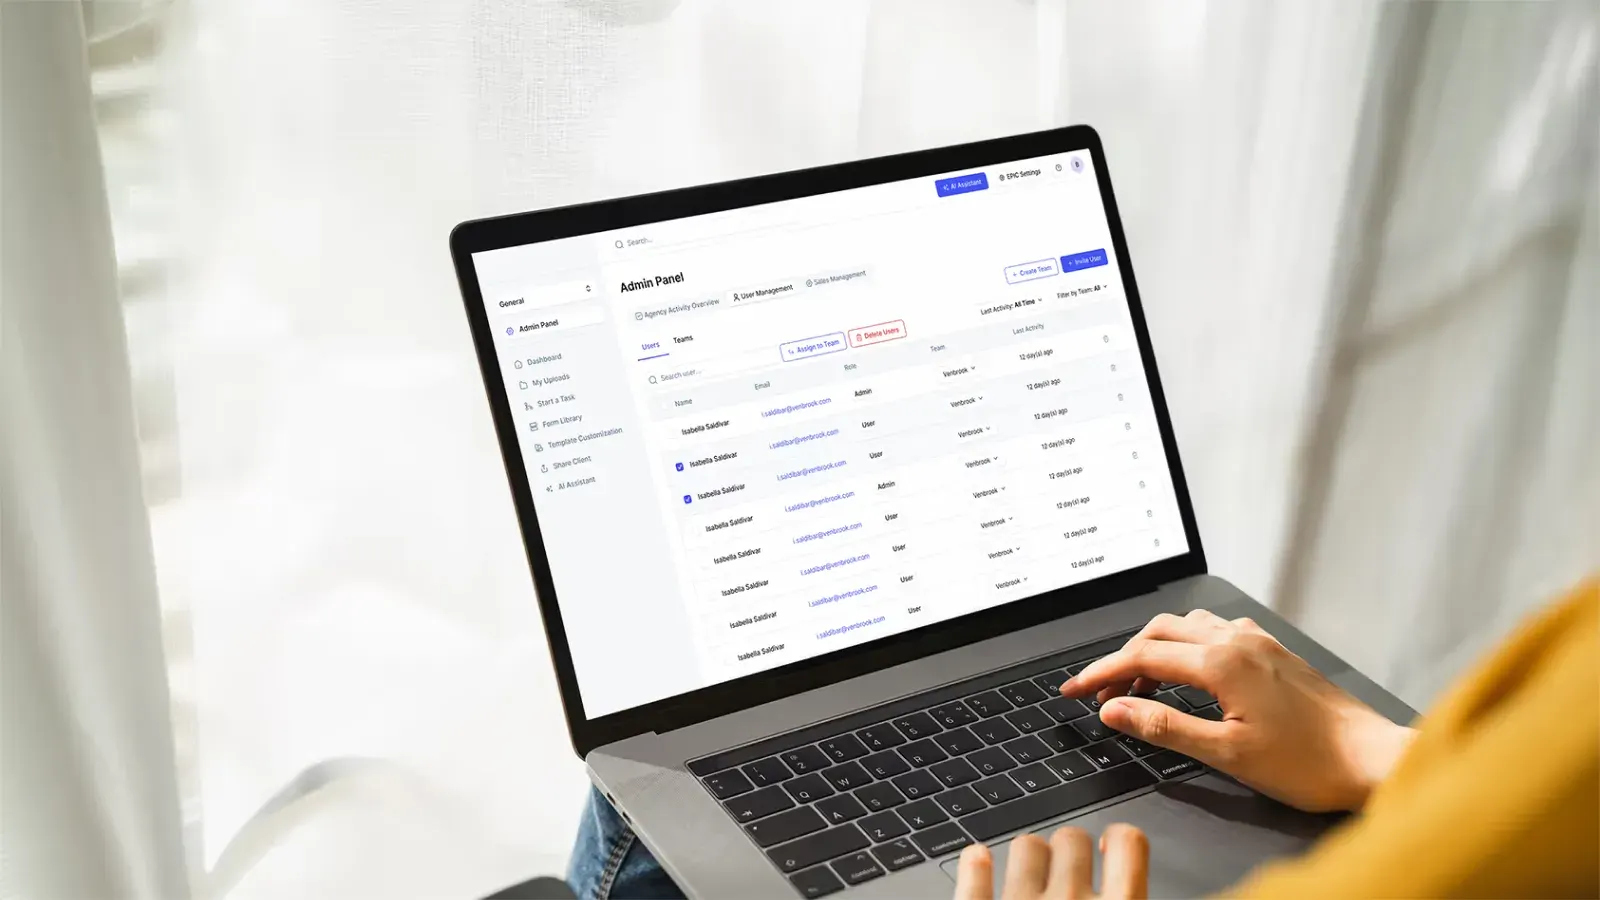
Ponad 1500 godzin pracy brokerów oszczędzonych rocznie
Dla insurtechu AI, który automatyzuje porównywanie ofert i przygotowywanie propozycji, przeprojektowaliśmy ponad 10 kluczowych procesów brokerskich wokół jego silnika AI i zintegrowaliśmy płatności, dzięki czemu brokerzy spędzają mniej czasu w interfejsie.
2 platformy wdrożone produkcyjnie
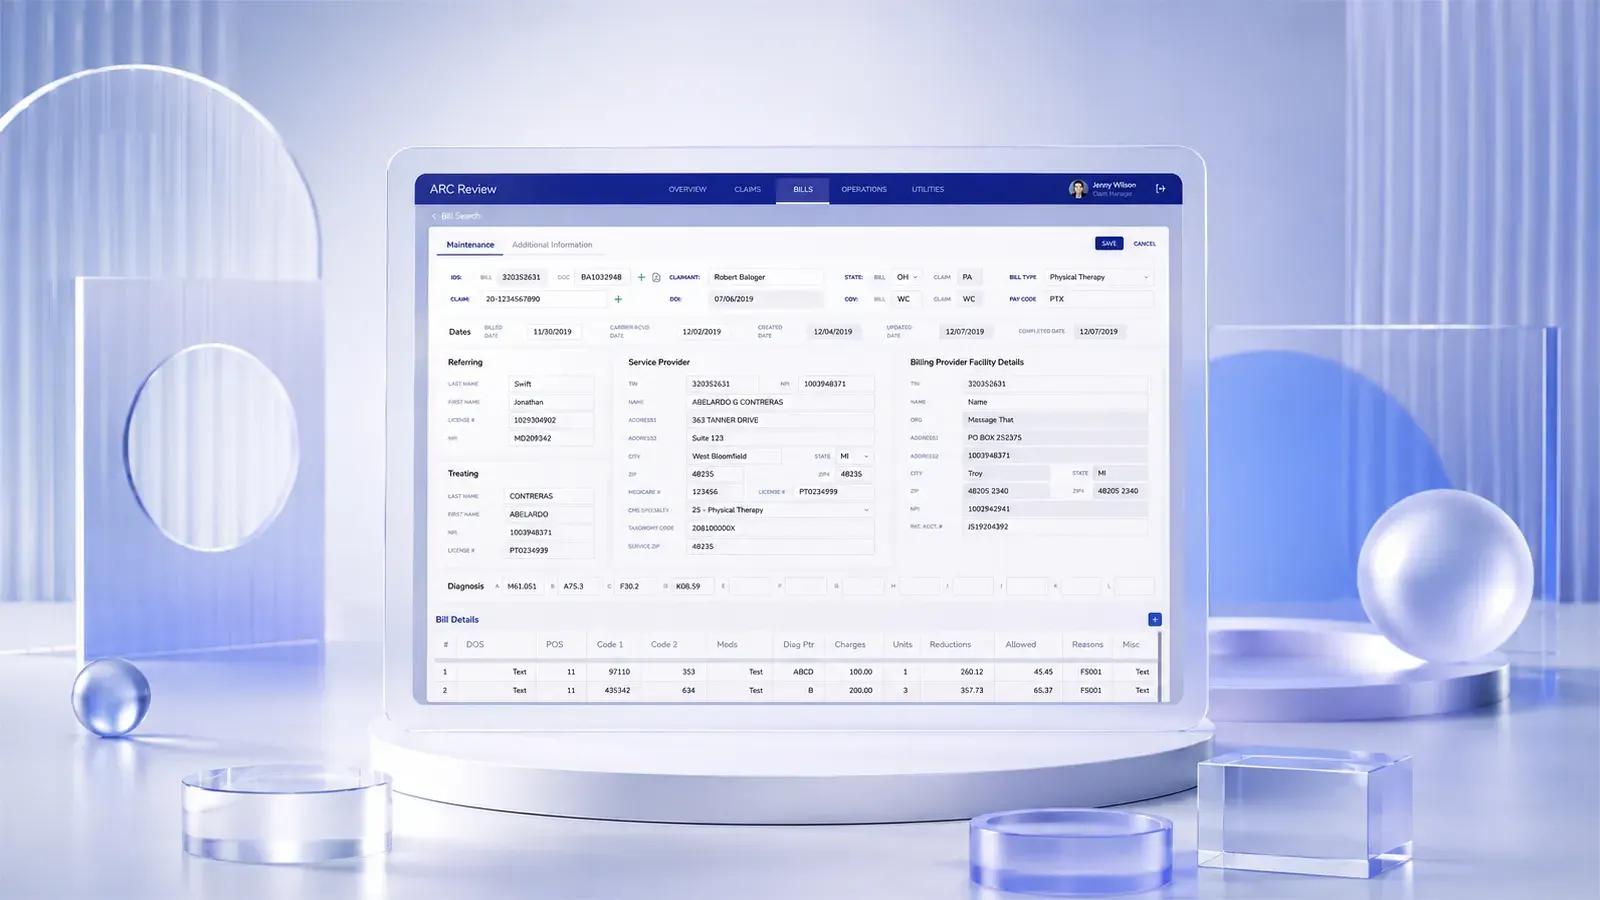
Zbudowaliśmy frontend ARC Review, który automatyzuje weryfikację rachunków medycznych dla ubezpieczycieli OC, oraz kompletny system płatności ARC Finance, dostarczone w ciągu odpowiednio 12 i 6 miesięcy.
Źródła
Prosimy opowiedzieć nam o liniach biznesowych, wolumenach wniosków i systemach, z których korzystają Państwa underwriterzy. Wrócimy z etapem, na którym AI najszybciej się zwróci, oraz wstępną wyceną.