Réception des dossiers
L'IA lit les e-mails des courtiers, les dépôts sur le portail et les pièces jointes, identifie la branche et l'appétit au risque, et signale les doublons et les conflits de clearance.
Les souscripteurs consacrent encore plus d'un tiers de leur temps à des tâches annexes, moins de la moitié font confiance aux recommandations automatisées, et les régulateurs de 24 États américains et du district de Columbia attendent désormais un programme IA formalisé par écrit. Voici ce que disent les données, et où l'IA aide les souscripteurs à décider plus vite sans leur retirer la décision.
L'enquête 2024 d'Accenture sur la souscription montre que plus d'un tiers du temps d'un souscripteur est encore consacré à des tâches annexes, comme la collecte de données et l'administratif.
Les outils font partie du problème. Les dirigeants de la souscription interrogés pour le rapport 2025 d'Accenture citent les systèmes inefficaces comme leur premier défi (65 %), devant le manque d'analytique (42 %) et des informations mal organisées (40 %).
Les dirigeants s'attendent à ce que l'IA atteigne, à terme, la décision elle-même. D'après notre expérience, les gains les plus rapides et les moins risqués viennent d'abord du travail qui l'entoure : lire les dossiers, extraire les données, relancer pour les informations manquantes et préparer le dossier pour le souscripteur.
L'étude Capgemini 2024 menée sur 18 marchés montre que le problème n'est pas l'effort mais l'information : la plupart des assureurs ne parviennent ni à évaluer complètement les risques ni à décider de façon cohérente.
Capgemini Research Institute, World Property and Casualty Insurance Report 2024. Principaux freins cités : l'accès aux données (54 %), les systèmes hérités (51 %) et le manque de compétences (47 %).
| Évaluation incomplète des risques | 77% |
|---|---|
| Précision tarifaire limitée | 73% |
| Décisions de souscription incohérentes | 70% |
L'IA est la plus efficace en tant qu'assistant à chaque étape du processus, le souscripteur conservant la décision et la délégation de pouvoir. Choisissez une étape pour voir ce que fait l'IA et de quels systèmes elle a besoin.
L'IA lit les e-mails des courtiers, les dépôts sur le portail et les pièces jointes, identifie la branche et l'appétit au risque, et signale les doublons et les conflits de clearance.
L'IA transforme les formulaires ACORD, les états de valeurs, les relevés de sinistralité et les états financiers en champs structurés, chacun avec un score de confiance et un lien vers la page source.
L'IA compare le dossier aux règles de souscription et rédige la relance au courtier, que le souscripteur valide.
L'IA ajoute au dossier des données immobilières, catastrophes naturelles, d'entreprise et d'autres sources tierces, lorsque leur utilisation est légale.
Les souscripteurs interrogent les guides de souscription et les lettres de délégation, et consultent des affaires passées similaires avec leur issue.
L'IA préremplit les paramètres de tarification, explique l'écart entre prix technique et prix proposé, et signale les écarts par rapport aux tarifs déposés.
Les dossiers au-delà des limites de délégation sont transmis à un souscripteur senior avec une synthèse et une recommandation prêtes. C'est une personne qui décide.
Chaque recommandation est journalisée avec ses données d'entrée, la version du modèle et la personne qui l'a revue, ce qui vous donne la documentation que les régulateurs peuvent demander au titre du bulletin NAIC.
Des contrôles de dérive et de biais s'exécutent sur les décisions en production, et la souscription de crédit obtient les motifs précis de refus exigés par la Regulation B.
Lorsque la NAIC a interrogé 194 grands assureurs habitation américains en 2022–23, la souscription arrivait à égalité avec le marketing au deuxième rang des domaines utilisant des modèles avancés d'IA et de machine learning, après les sinistres.
Enquête du NAIC Big Data and AI Working Group auprès des assureurs habitation, analyse d'août 2023. Seuls les modèles d'IA/ML les plus avancés ont été comptabilisés.
| Sinistres | 54% |
|---|---|
| Souscription | 47% |
| Marketing | 47% |
| Détection de la fraude | 42% |
| Tarification | 35% |
| Prévention des sinistres | 14% |
Vous ne savez pas où l'IA s'intègre dans votre processus de souscription ?
Nous analysons vos systèmes de réception, de gestion des contrats et de tarification, et vous montrons quelle étape fera gagner le plus de temps à vos souscripteurs.
Environ 24 % des souscripteurs d'assurance en poste aux États-Unis ont 55 ans ou plus, un chiffre proche des 23 % observés sur l'ensemble des actifs américains. Avec le départ à la retraite des souscripteurs expérimentés, 76 % des dirigeants de la souscription interrogés par Accenture attendent de l'IA qu'elle aide à transmettre leur savoir aux nouveaux souscripteurs.
Moyennes 2025 du Current Population Survey, hors mois d'octobre. Le BLS prévoit une baisse de 4 % de l'emploi des souscripteurs entre 2025 et 2035, mais anticipe toujours environ 6 800 postes à pourvoir par an.
| 20–24 | 2K |
|---|---|
| 25–34 | 40K |
| 35–44 | 32K |
| 45–54 | 33K |
| 55–64 | 23K |
| 65 et plus | 11K |
Les dirigeants prévoient une automatisation poussée. Les souscripteurs, les régulateurs et les données de production suggèrent que l'IA assistera plutôt qu'elle ne décidera, pour un certain temps encore.
Evgeny Lupanov
Directeur technique
Les deux sont vrais, et l'ordre compte. D'après notre expérience, les assureurs qui commencent par automatiser les décisions se heurtent à des questions de confiance et de conformité. Ceux qui commencent par la réception des dossiers, l'extraction et les synthèses rendent du temps aux souscripteurs et constituent les données et la piste d'audit dont l'automatisation aura besoin plus tard.
Adopté en décembre 2023, il attend des assureurs un programme écrit de gouvernance des systèmes d'IA couvrant la souscription, la tarification et le pricing, y compris les modèles achetés auprès de fournisseurs. 24 États et le district de Columbia l'avaient adopté en avril 2026.
La loi SB21-169 du Colorado interdit la discrimination injuste fondée sur des données de consommateurs externes, des algorithmes et des modèles prédictifs. La Californie, le Colorado, New York et le Texas disposent aussi de leur propre réglementation ou de lignes directrices sur l'IA dans l'assurance.
Selon la Regulation B, une notification de refus doit indiquer les principaux motifs. Dire que le demandeur n'a pas satisfait au système de scoring du prêteur ne suffit pas.
L'évaluation des risques et la tarification des personnes physiques en assurance vie et santé, ainsi que l'évaluation de la solvabilité des personnes physiques, sont des usages à haut risque. L'IARD et les risques d'entreprise ne figurent pas sur cette liste. Après l'AI Omnibus, ces règles s'appliquent à partir du 2 décembre 2027.
“Les souscripteurs n'ont pas besoin d'un modèle qui remplace leur jugement. Ils ont besoin d'un modèle qui lit le dossier, repère ce qui manque et montre d'où vient chaque chiffre. Construisez cela d'abord, laissez la décision au souscripteur et journalisez tout. L'automatisation des risques simples viendra ensuite, sur des données que vous pouvez défendre devant un régulateur.”
Aucun de ces projets ne porte sur la souscription, mais tous deux impliquent le traitement documentaire, les workflows et les intégrations dont un assistant de souscription a besoin.
Plus de 1 500 heures de courtage gagnées par an
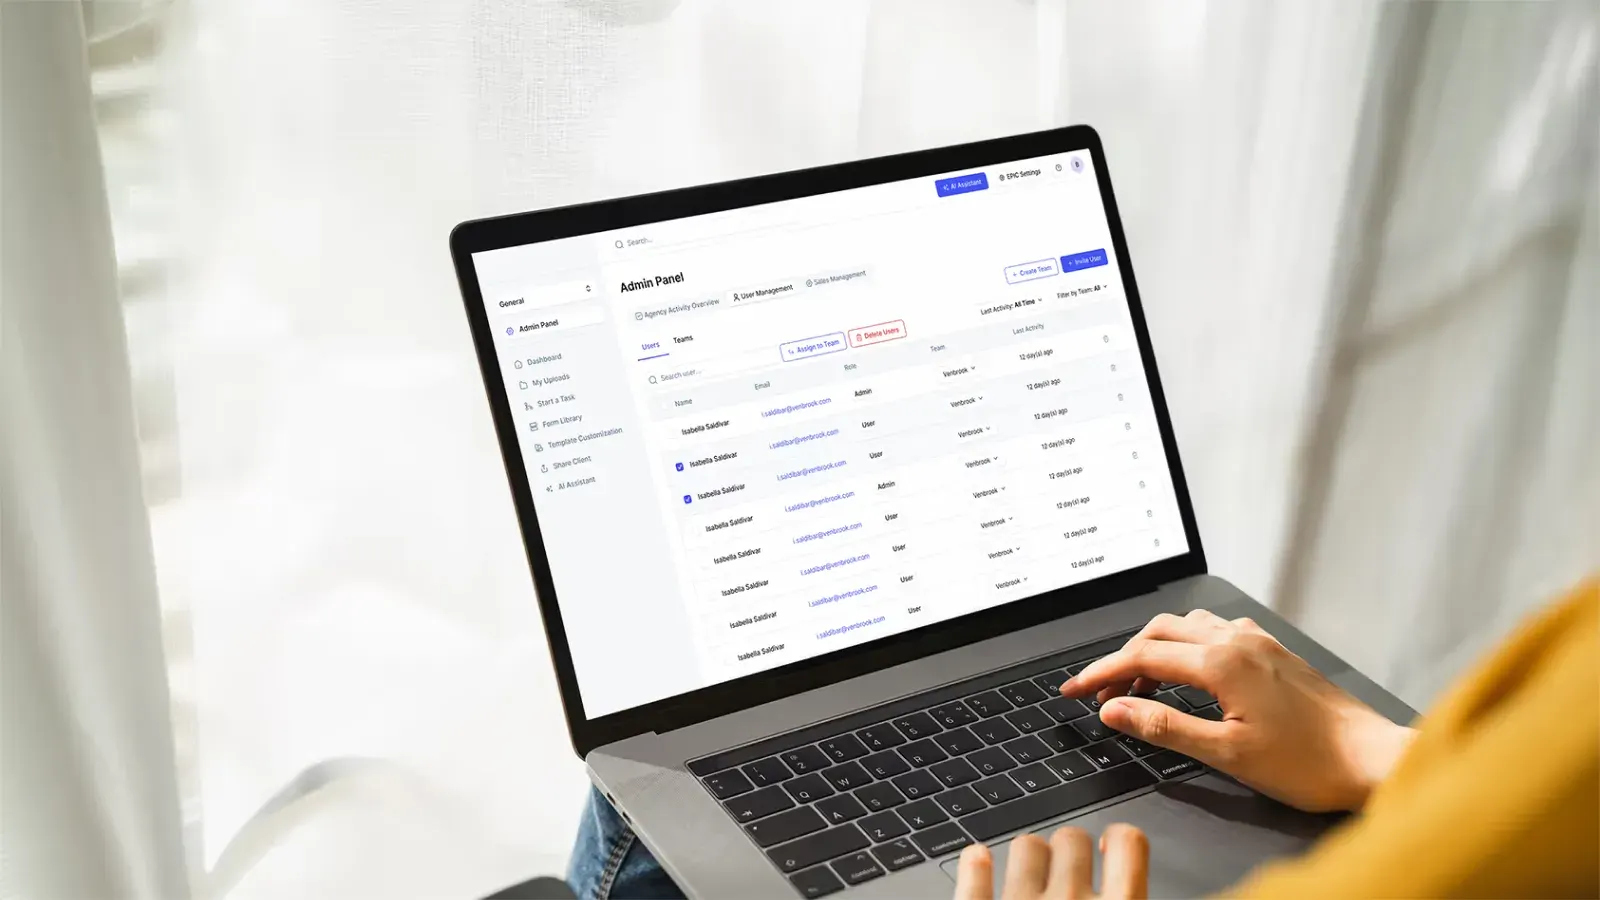
Pour une insurtech spécialisée en IA qui automatise la comparaison de devis et les propositions, nous avons repensé plus de 10 workflows clés des courtiers autour de son moteur d'IA et intégré les paiements, afin que les courtiers passent moins de temps dans l'interface.
2 plateformes mises en production
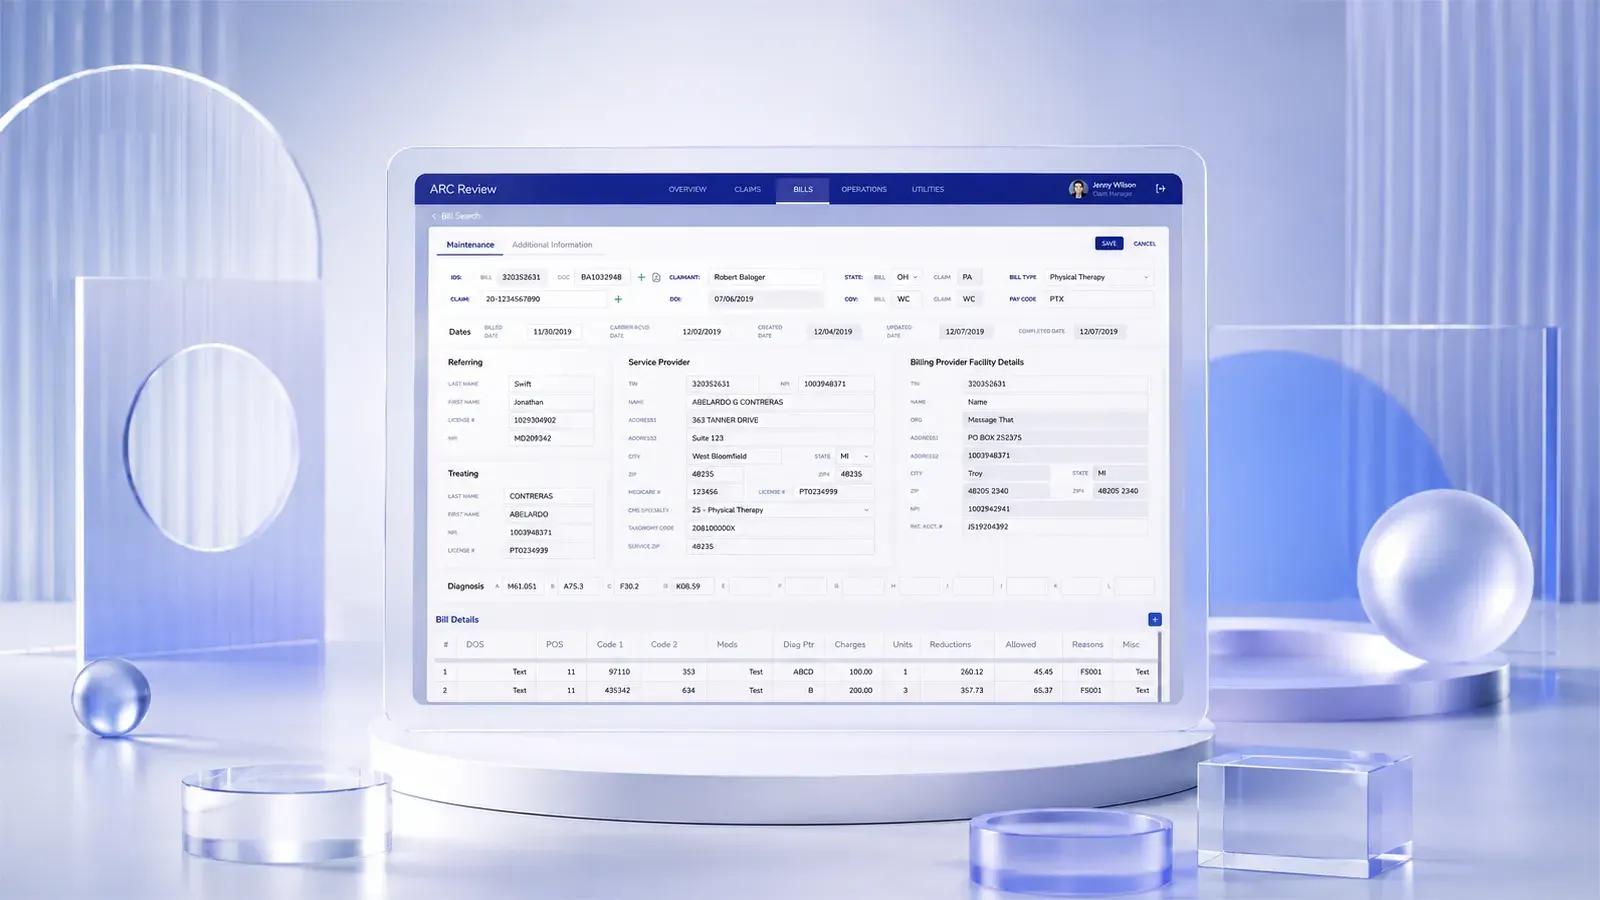
Nous avons développé le frontend d'ARC Review, qui automatise la vérification des factures médicales pour les assureurs en responsabilité civile, ainsi que l'intégralité du système de paiement ARC Finance, livrés en 12 et 6 mois.
Sources
Parlez-nous de vos branches d'activité, de vos volumes de dossiers et des systèmes utilisés par vos souscripteurs. Nous reviendrons vers vous avec l'étape où l'IA est la plus rapidement rentable et une première estimation.