Aanvraagintake
AI leest e-mails van tussenpersonen, uploads via het portaal en bijlagen, bepaalt de branche en de risicobereidheid, en markeert dubbele aanvragen en clearanceconflicten.
Underwriters besteden nog altijd meer dan een derde van hun tijd aan bijzaken, minder dan de helft vertrouwt geautomatiseerde aanbevelingen, en toezichthouders in 24 Amerikaanse staten en DC verwachten inmiddels een schriftelijk AI-programma. Dit is wat de data zeggen, en waar AI underwriters helpt sneller te beslissen zonder hen de beslissing uit handen te nemen.
Uit de underwriting-enquête van Accenture uit 2024 blijkt dat meer dan een derde van de tijd van een underwriter nog altijd opgaat aan bijzaken, zoals data verzamelen en administratie.
De tools zijn een deel van het probleem. Leidinggevenden in underwriting die voor het Accenture-rapport van 2025 werden ondervraagd, noemden inefficiënte systemen als grootste uitdaging (65%), vóór ontbrekende analyses (42%) en slecht georganiseerde informatie (40%).
Leidinggevenden verwachten dat AI op termijn ook de beslissing zelf gaat nemen. In onze ervaring zit de snelste winst met het minste risico eerst in het werk eromheen: aanvragen lezen, data extraheren, ontbrekende informatie opvragen en het dossier voorbereiden voor de underwriter.
Onderzoek van Capgemini uit 2024 in 18 markten laat zien dat het probleem niet de inspanning is, maar de informatie: de meeste verzekeraars kunnen risico's niet volledig beoordelen of consistent beslissen.
Capgemini Research Institute, World Property and Casualty Insurance Report 2024. Belangrijkste genoemde obstakels: toegang tot data (54%), legacysystemen (51%) en gebrek aan geschoold talent (47%).
| Onvolledige risicobeoordeling | 77% |
|---|---|
| Beperkte nauwkeurigheid van prijzen | 73% |
| Inconsistente acceptatiebeslissingen | 70% |
AI werkt het best als assistent bij elke stap van het proces, terwijl de underwriter de beslissing en de tekenbevoegdheid houdt. Kies een fase om te zien wat AI doet en welke systemen nodig zijn.
AI leest e-mails van tussenpersonen, uploads via het portaal en bijlagen, bepaalt de branche en de risicobereidheid, en markeert dubbele aanvragen en clearanceconflicten.
AI zet ACORD-aanvragen, waardeoverzichten, schadeoverzichten en financiële stukken om in gestructureerde velden, elk met een betrouwbaarheidsscore en een link naar de bronpagina.
AI toetst de aanvraag aan de acceptatierichtlijnen en stelt de vervolgvraag aan de tussenpersoon op, die de underwriter goedkeurt.
AI voegt object-, catastrofe-, bedrijfs- en andere externe data toe aan de aanvraag, voor zover het gebruik daarvan wettelijk is toegestaan.
Underwriters stellen vragen aan handboeken en volmachtbrieven en zien vergelijkbare eerdere risico's met hun uitkomst.
AI vult tariferingsgegevens vooraf in, verklaart het verschil tussen technische en geoffreerde prijs en markeert afwijkingen van ingediende tarieven.
Dossiers boven de tekenbevoegdheid gaan naar een senior underwriter, met een kant-en-klare samenvatting en aanbeveling. Een mens beslist.
Elke aanbeveling wordt vastgelegd met de invoer, de modelversie en de beoordelaar. Zo beschikt u over de documentatie die toezichthouders onder het NAIC-bulletin kunnen opvragen.
Drift- en biascontroles draaien op live beslissingen, en kredietacceptatie krijgt de specifieke afwijzingsgronden die Regulation B vereist.
Toen de NAIC in 2022–23 194 grote Amerikaanse woonverzekeraars ondervroeg, deelde underwriting met marketing de tweede plaats als toepassingsgebied van geavanceerde AI- en machine-learningmodellen, na schadebehandeling.
Enquête onder woonverzekeraars van de NAIC Big Data and AI Working Group, analyse van augustus 2023. Alleen geavanceerdere AI/ML-modellen zijn meegeteld.
| Schadebehandeling | 54% |
|---|---|
| Underwriting | 47% |
| Marketing | 47% |
| Fraudedetectie | 42% |
| Tarifering | 35% |
| Schadepreventie | 14% |
Weet u niet waar AI in uw underwritingproces past?
Wij bekijken uw intake-, polisadministratie- en tariferingssystemen en laten zien welke stap uw underwriters de meeste tijd bespaart.
Ongeveer 24% van de werkzame verzekeringsunderwriters in de VS is 55 jaar of ouder, vergelijkbaar met de 23% onder alle Amerikaanse werkenden. Nu ervaren underwriters met pensioen gaan, verwacht 76% van de door Accenture ondervraagde leidinggevenden in underwriting dat AI helpt hun kennis over te dragen aan nieuwe underwriters.
Gemiddelden over 2025 van de Current Population Survey, exclusief oktober. Het BLS verwacht dat de werkgelegenheid voor underwriters van 2025 tot 2035 met 4% daalt, maar rekent nog steeds op zo'n 6.800 vacatures per jaar.
| 20–24 | 2K |
|---|---|
| 25–34 | 40K |
| 35–44 | 32K |
| 45–54 | 33K |
| 55–64 | 23K |
| 65 en ouder | 11K |
Leidinggevenden plannen vergaande automatisering. Underwriters, toezichthouders en productiedata wijzen erop dat AI voorlopig vooral zal ondersteunen in plaats van beslissen.
Evgeny Lupanov
Chief Technical Officer
Beide kloppen, en de volgorde doet ertoe. In onze ervaring lopen verzekeraars die beginnen met het automatiseren van beslissingen aan tegen vragen over vertrouwen en compliance. Wie begint met intake, extractie en dossiersamenvattingen, geeft underwriters tijd terug en bouwt de data en de audittrail op die latere automatisering nodig heeft.
Het bulletin, aangenomen in december 2023, verwacht dat verzekeraars een schriftelijk programma voor AI-systemen hebben dat underwriting, tarifering en prijsstelling omvat, inclusief modellen die van leveranciers zijn gekocht. Per april 2026 hadden 24 staten en DC het overgenomen.
SB21-169 van Colorado verbiedt oneerlijke discriminatie via externe consumentendata, algoritmen en voorspellende modellen. Ook Californië, Colorado, New York en Texas hebben eigen regelgeving of richtlijnen voor AI in verzekeringen.
Onder Regulation B moet een afwijzingsbericht de belangrijkste redenen vermelden. Zeggen dat de aanvrager niet door het scoresysteem van de kredietverstrekker is gekomen, is niet genoeg.
Risicobeoordeling en prijsstelling voor natuurlijke personen in levens- en zorgverzekeringen, en kredietbeoordeling van natuurlijke personen, zijn toepassingen met een hoog risico. Schadeverzekeringen en zakelijke verzekeringen staan niet op die lijst. Na de AI-omnibus gelden deze regels vanaf 2 december 2027.
“Underwriters hebben geen model nodig dat hun oordeel vervangt. Ze hebben een model nodig dat de aanvraag leest, vindt wat ontbreekt en laat zien waar elk getal vandaan komt. Bouw dat eerst, laat de underwriter de beslisser blijven en leg alles vast. Automatisering van eenvoudige risico's komt later, op basis van data die u tegenover een toezichthouder kunt verantwoorden.”
Geen van beide is een underwritingproject, maar beide omvatten de documentverwerking, workflows en integraties die een underwritingassistent nodig heeft.
Meer dan 1.500 uur per jaar bespaard voor tussenpersonen
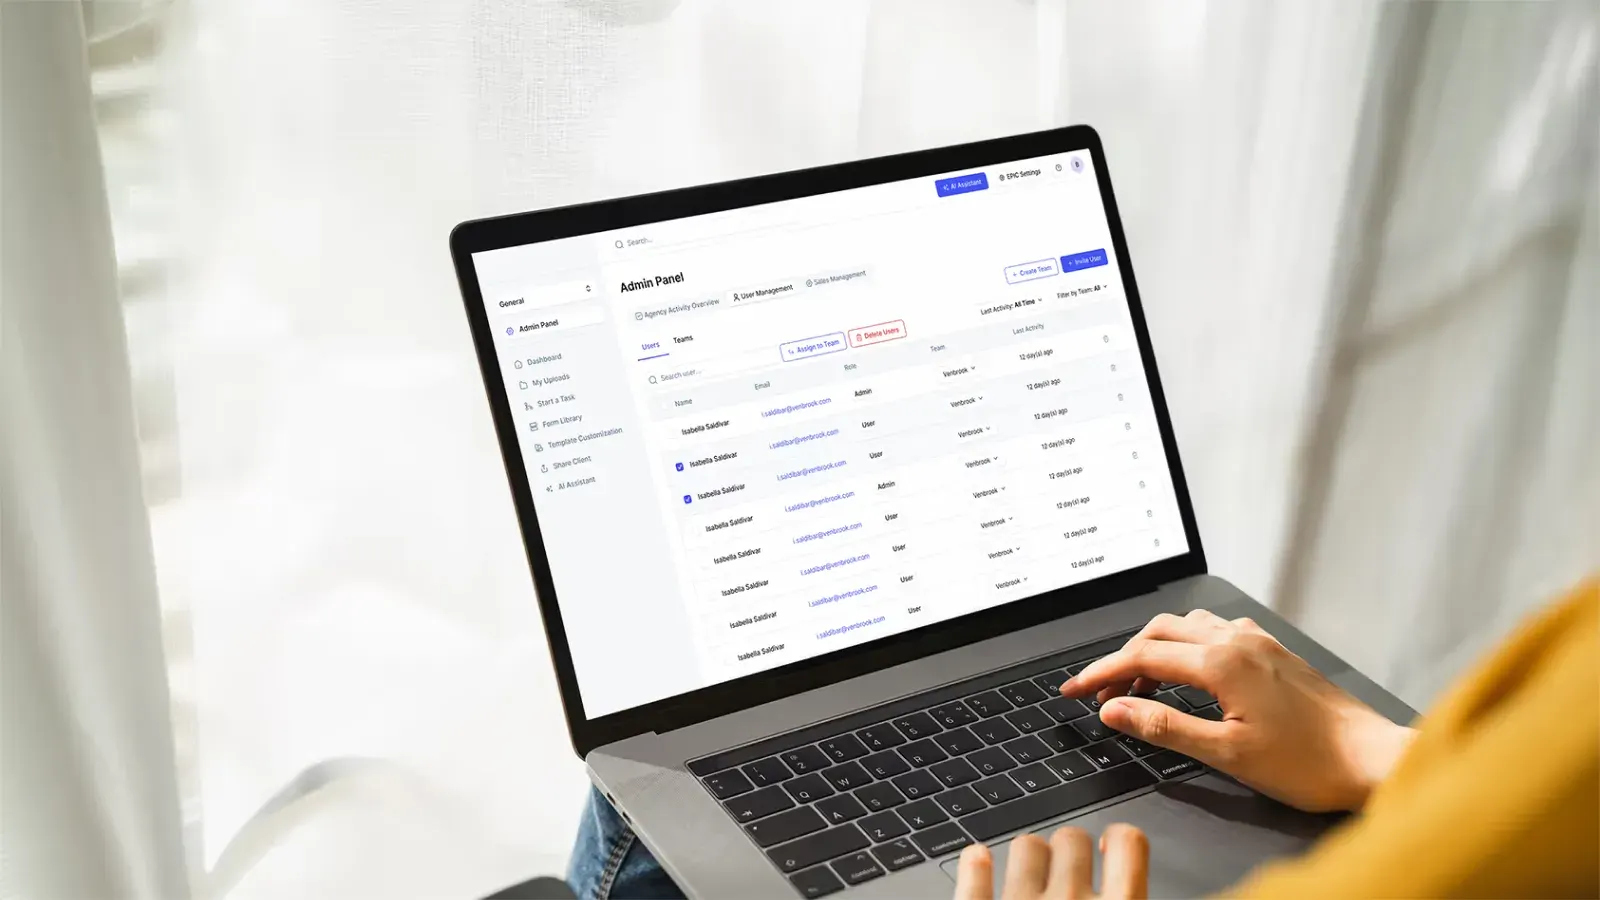
Voor een AI-insurtech die offertevergelijking en voorstellen automatiseert, hebben we meer dan 10 kernworkflows voor tussenpersonen opnieuw ontworpen rond de AI-engine en betalingen geïntegreerd, zodat tussenpersonen minder tijd in de interface doorbrengen.
2 platforms in productie opgeleverd
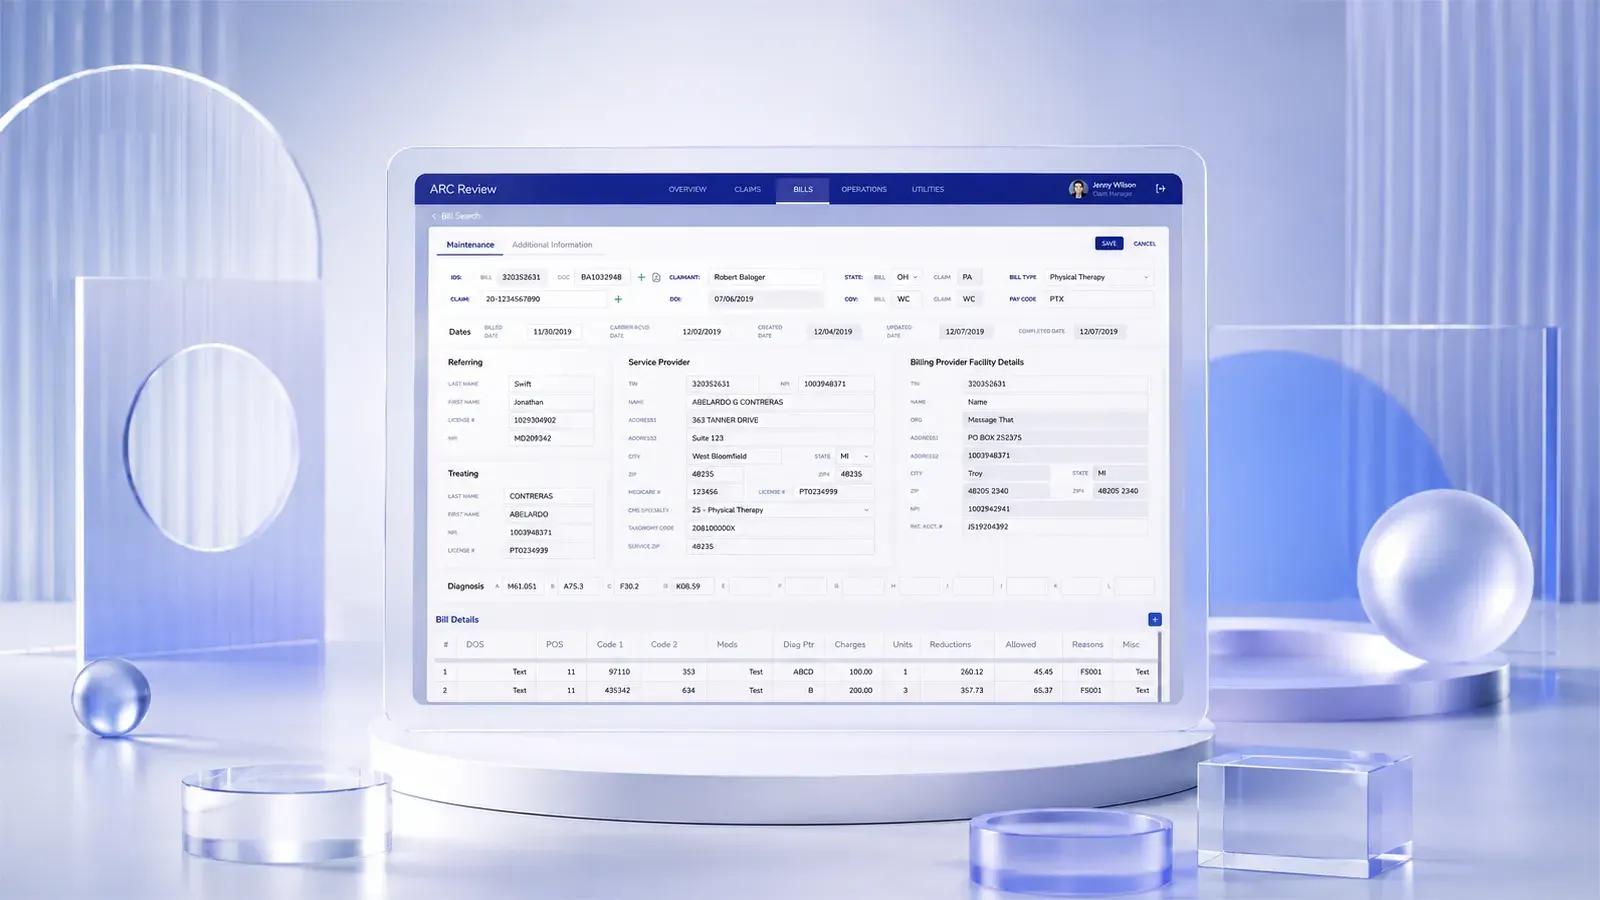
We bouwden de frontend van ARC Review, dat de controle van medische facturen voor aansprakelijkheidsverzekeraars automatiseert, en het volledige betalingssysteem ARC Finance, opgeleverd in respectievelijk 12 en 6 maanden.
Bronnen
Vertel ons over uw branches, aanvraagvolumes en de systemen waarmee uw underwriters werken. Wij komen terug met de stap waar AI zich het snelst terugverdient en een globale schatting.